보유효과와 코즈 정리 — 머그컵 실험이 보여준 소유의 값
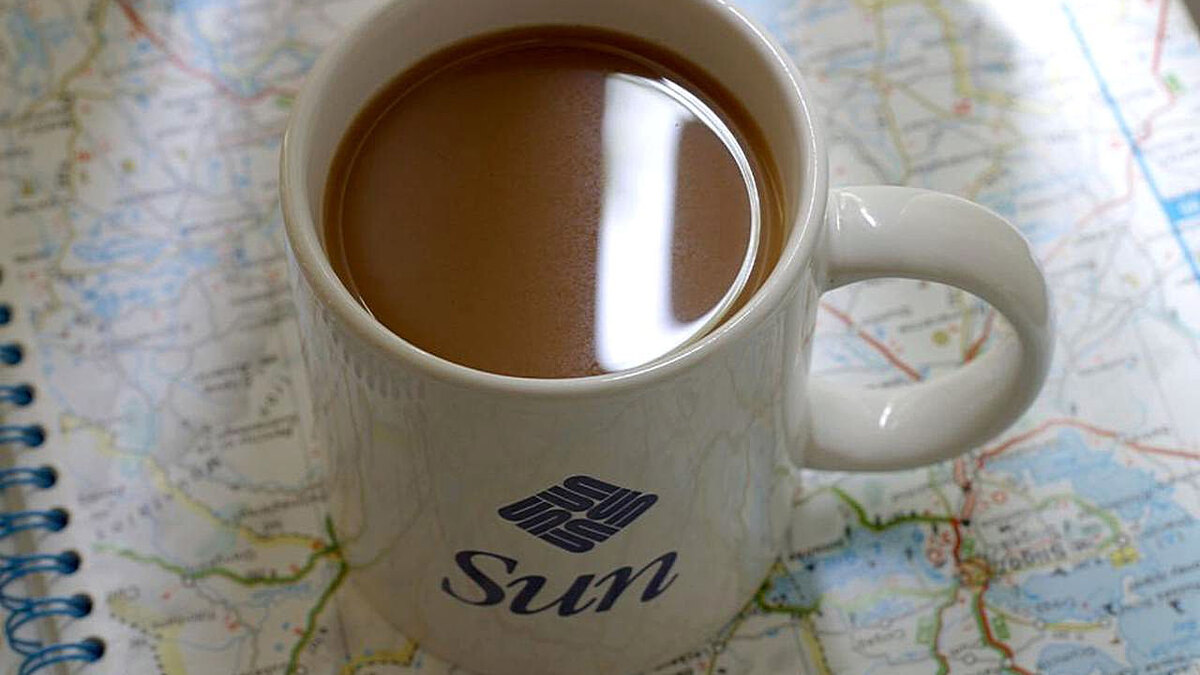
코넬대 경제학 수업 시간, 학생 절반에게 학교 로고가 찍힌 머그컵을 나눠줬습니다. 나머지 절반은 빈손이었습니다. 그다음 시장을 열었습니다 — 머그컵을 가진 학생은 팔 수 있고, 못 받은 학생은 살 수 있습니다.
이론대로라면 누가 머그컵을 갖고 있는지는 중요하지 않아야 했습니다. 코즈 정리는 거래 비용이 없다면 자원은 결국 그것을 가장 높이 평가하는 사람에게 흘러간다고 말합니다. 머그컵을 원래 누가 들고 시작했는지와 무관하게, 거래를 몇 번 거치면 그 컵을 가장 좋아하는 학생 손에 들어가 있어야 한다는 뜻입니다.
실제로 열어 보니 거래가 거의 일어나지 않았습니다.
파는 값과 사는 값이 «같은 물건»에 대해 갈렸습니다
대니얼 카너먼, 잭 크네치, 리처드 탈러가 1990년에 발표한 이 실험에서, 머그컵을 받은 학생들에게는 「최소 얼마면 팔겠는가」를, 못 받은 학생들에게는 「최대 얼마까지 내겠는가」를 물었습니다.
- 파는 값(WTA, willingness to accept)의 중앙값은 5.25달러였습니다(실험 1 기준).
- 사는 값(WTP, willingness to pay)의 중앙값은 2.25~2.75달러였습니다(실험 1 기준).
⇒ ★★같은 머그컵, 같은 시장, 같은 순간인데 파는 쪽이 사는 쪽보다 대략 두 배를 불렀습니다. 코즈 정리가 예측한 대로라면 절반 가까이는 거래가 일어나야 했는데(기대 거래 11건), 실제 거래는 1~4건에 그쳤습니다(기대치의 약 5분의 1) — 팔 사람은 그 값에 안 팔았고, 살 사람은 그 값에 안 샀기 때문입니다.
「내 것이 됐다」는 사실 하나가 값을 바꿨습니다
머그컵을 받은 학생과 못 받은 학생은 무작위로 갈렸습니다. 머그컵을 더 좋아할 만한 학생이 골라서 받은 게 아니라는 뜻입니다. 그런데도 «가진» 쪽은 그 물건을 «안 가진» 쪽보다 체계적으로 더 높게 평가했습니다.
- 시장에 내놓기 «전»부터 이미 자기 것이라고 느낀 순간, 평가액이 올라갑니다.
- 이걸 내주면 «손실»이 됩니다. 안 산 사람 입장에서 안 사는 건 «이익을 놓친 것»일 뿐입니다.
- ⇒ ★같은 크기의 손실과 이익이 심리적으로 같은 무게로 안 느껴집니다. 잃는 쪽이 더 아픕니다.
카너먼은 이 현상을 이후 «손실 회피(loss aversion)» 이론으로 정리했지만, 이 실험이 보여준 것은 그중에서도 소유 자체가 만드는 값의 비대칭, 즉 «보유효과(endowment effect)»입니다.
왜 실험실 밖에서도 «시장이 안 열리는지»를 설명합니다
이 결과가 중요한 이유는 머그컵 얘기로 끝나지 않기 때문입니다. 코즈 정리는 재산권 배분과 무관하게 자원이 효율적으로 재배치된다는, 법경제학 전체를 떠받치는 전제 중 하나였습니다. 이 실험은 그 전제가 실제 사람의 행동에서는 깨진다는 것을 처음으로 실험실에서 재현해 보였습니다.
- 중고 거래가 예상보다 안 성사되는 이유 — 파는 사람은 «내 물건이었던 값»을 부르고, 사는 사람은 «지금 시세»를 부릅니다. 둘 다 합리적으로 보이는데 값이 안 맞습니다.
- 회사가 사업부를 못 파는 이유 — 오래 데리고 있던 사업부는 «키운 값»이 붙어서, 시장이 매기는 값보다 항상 높게 느껴집니다.
- 협상이 교착되는 이유 — 이미 쥔 것을 내주는 쪽과 새로 얻으려는 쪽이 같은 대상에 서로 다른 기준선을 갖고 있습니다.
⇒ ★★공통점은 하나입니다. 「지금 갖고 있다」는 사실 자체가 그 물건의 «내 안에서의 값»을 밀어올립니다. 그리고 그 값은 시장가와 다릅니다.
예외가 있습니다 — «거래 경험»이 많으면 효과가 줄어듭니다
이 효과가 모든 사람, 모든 상황에서 똑같이 나타나는 건 아닙니다. 존 리스트가 2003년 «Quarterly Journal of Economics»에 발표한 현장실험(스포츠카드 거래장)은 거래 경험이 많은 사람일수록 보유효과가 약해진다는 것을 보여줬습니다.
- 이 실험(실험 III 기준)에서 한 달에 거래를 7회 미만으로 하는 «비숙련» 거래자는 거래 성사율이 28%에 그쳤습니다.
- 반면 거래 경험이 많은 «숙련» 거래자는 거래 성사율이 52.3%까지 올라갔습니다.
- 전문 트레이더나 거래 경험이 풍부한 소비자에게서는 보유효과 자체가 뚜렷하게 관측되지 않았습니다.
⇒ ★이건 보유효과가 «가짜»라는 뜻이 아니라, 경험이 쌓이면 «내가 지금 매긴 값이 시장값과 다를 수 있다»는 감각 자체가 학습된다는 뜻입니다. 협상·거래를 자주 다루는 실무자라면 이미 어느 정도 이 효과를 무의식적으로 보정하고 있을 가능성이 있습니다. 반대로 처음 자산을 매각해 보는 사람, 처음 협상 테이블에 앉는 사람일수록 보유효과의 영향을 그대로 받을 가능성이 큽니다.
실무 적용 — 무엇을 물어야 하나
- ★★내가 매긴 값이 «갖고 있어서» 나온 값인지, «시장이 매긴» 값인지 구분하십시오. 협상 전에 스스로 이 두 숫자를 따로 적어 보는 것만으로도 간격이 보입니다.
- ★상대의 «높은 호가»를 악의로 읽지 마십시오. 보유효과는 무작위로 물건을 받기만 해도 나타났습니다. 상대가 유별나게 욕심을 부리는 게 아니라 «가진 사람이면 다 그런» 구조적 반응일 가능성이 큽니다.
- ★내부 자산을 매각·정리할 때는 «키운 사람»과 다른 사람이 값을 매기게 하십시오. 그 자산을 오래 담당한 사람의 평가액에는 보유효과가 이미 끼어 있을 확률이 높습니다.
- ★★”거래가 없다”를 “수요가 없다”로 오독하지 마십시오. 코즈 정리가 예측한 거래량과 실제 거래량의 격차 자체가, 시장이 «비효율적이어서»가 아니라 «보유효과가 끼어 있어서» 생겼을 수 있습니다.
정리하면
- 같은 머그컵에 대해 파는 값(중앙값 5.25달러)이 사는 값(중앙값 2.25~2.75달러)의 대략 두 배였습니다.
- 머그컵은 무작위로 나눠졌으므로, 이 차이는 «원래 더 좋아해서»가 아니라 «지금 갖고 있어서» 생긴 것입니다.
- 코즈 정리가 예측한 만큼 거래가 일어나지 않았고, 이는 재산권 배분이 결과에 영향을 안 준다는 전제에 대한 실험적 반박이었습니다.
- 다만 List(2003)의 현장실험에 따르면 거래 경험이 많을수록 이 효과는 약해집니다 — 숙련 거래자의 거래 성사율(52.3%)이 비숙련 거래자(28%)보다 뚜렷이 높았습니다.
- ⇒ 물어야 할 질문은 하나입니다 — 「이 값은 시장이 매긴 값인가, 내가 쥐고 있어서 매겨진 값인가.」
본 콘텐츠는 Kahneman, Knetsch & Thaler(1990, Journal of Political Economy)의 머그컵 실험 결과를 바탕으로 보유효과와 코즈 정리의 충돌 지점을 정리한 해설입니다. 실험은 여러 차례 반복 시행(iterated market)됐고 매 회차·실험군마다 값이 조금씩 달랐는데, 본문의 수치는 논문이 보고한 실험 1(코넬대 머그컵) 중앙값 기준입니다. 최종 확인일: 2026-09-16.
작성: Inkmoat 편집팀 — 「누가 갖고 있었나」가 값을 바꾼다는 것을 실험으로 확인했습니다.
참고
- Kahneman, D., Knetsch, J. L., & Thaler, R. H., “Experimental Tests of the Endowment Effect and the Coase Theorem”, Journal of Political Economy 98(6), 1990
- Ronald Coase, “The Problem of Social Cost”, Journal of Law and Economics 3, 1960
- List, J. A., “Does Market Experience Eliminate Market Anomalies?”, Quarterly Journal of Economics 118(1), 2003, pp.41-71